大学生がアルバイトで稼ぐとき、親の扶養から外れないためには年収をいくらまでに抑えればよいのでしょうか。かつて広く知られていた「103万円の壁」は、税制改正によって見直され、2026年(令和8年分)は「136万円」「159万円」「197万円」という複数の基準を理解する必要があります。
2026年の所得税制改正では、扶養親族の所得要件や給与所得控除などが変更されます。19歳〜22歳の大学生については、年収136万円以下なら特定扶養親族として扶養控除の対象となり、136万円を超えても特定親族特別控除によって親の所得控除が段階的に維持される仕組みです。国税庁の公表資料をもとに、親の税金、社会保険の扶養、勤労学生控除との違いまで整理します。
【2026年最新】大学生の扶養控除は年収136万円まで?103万円の壁から何が変わったのか
大学生のアルバイト収入について、最初に押さえたいのは「本人の所得税がかからない年収」と「親が扶養控除を受けられる年収」は同じではないという点です。
国税庁の「No.1180 扶養控除」では、扶養親族の年齢や所得などの要件を定めています。2026年分の改正後は、扶養親族の合計所得金額の要件が62万円以下となり、給与収入だけの場合は136万円以下に相当します。
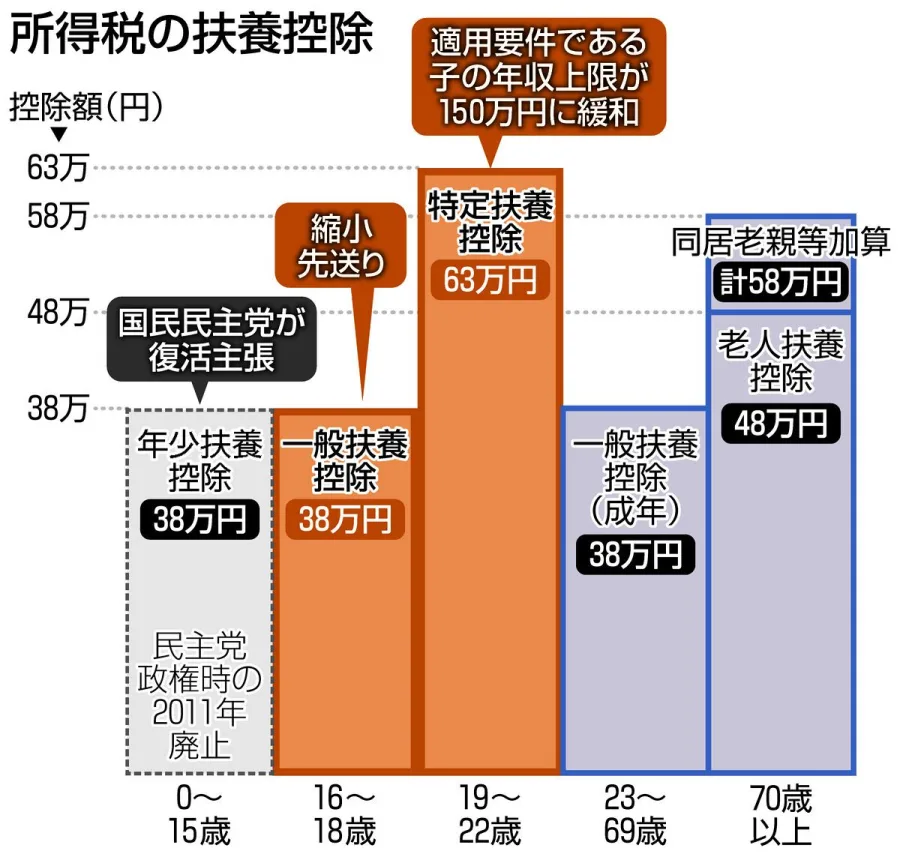
19歳以上23歳未満の子どもは、年齢などの要件を満たせば「特定扶養親族」に該当します。親が受けられる所得税の扶養控除額は63万円です。大学生の子どもがいる家庭にとって、この控除は親の課税所得を減らす重要な制度です。
ただし、2026年の改正には適用時期にも注意が必要です。国税庁によると、基礎控除や給与所得控除、扶養親族等の所得要件に関する改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。11月までの源泉徴収事務には変更がなく、12月の年末調整などで新しいルールが反映されます。
つまり、2026年10月時点でアルバイトの給与明細に新しい基準が直ちに反映されるわけではありません。年収を判断するときは、その年の所得税に適用される制度と、毎月の源泉徴収の仕組みを分けて考える必要があります。
【年収別に比較】136万円・159万円・197万円で親の控除額はどう変わる?
2026年分の所得税では、大学生など19歳以上23歳未満の親族について、従来の扶養控除だけでなく「特定親族特別控除」が重要になります。年収136万円を超えた瞬間に、親の控除が一律にゼロになるわけではありません。
国税庁の「No.1177 特定親族特別控除」によると、対象となる子どもの合計所得金額に応じて、親が受けられる控除額は63万円から3万円まで段階的に変わります。給与収入だけの場合、2026年分の基準は次のとおりです。
| 大学生の給与年収 | 親の所得税の控除 | 制度上の扱い |
|---|---|---|
| 136万円以下 | 63万円 | 特定扶養親族として扶養控除の対象 |
| 136万円超〜159万円以下 | 63万円 | 特定親族特別控除の対象 |
| 159万円超〜164万円以下 | 61万円 | 特定親族特別控除が減額 |
| 164万円超〜169万円以下 | 51万円 | 特定親族特別控除が減額 |
| 169万円超〜174万円以下 | 41万円 | 特定親族特別控除が減額 |
| 174万円超〜179万円以下 | 31万円 | 特定親族特別控除が減額 |
| 179万円超〜184万円以下 | 21万円 | 特定親族特別控除が減額 |
| 184万円超〜189万円以下 | 11万円 | 特定親族特別控除が減額 |
| 189万円超〜194万円以下 | 6万円 | 特定親族特別控除が減額 |
| 194万円超〜197万円以下 | 3万円 | 控除が残る最後の年収帯 |
| 197万円超 | 原則として対象外 | 特定親族特別控除の対象外 |
※2026年分の給与収入のみの場合を想定した所得税の控除額です。給与以外の所得がある場合や、年齢・生計などの要件を満たさない場合は判定が異なります。
年収159万円は、63万円の控除を維持できる上限です。年収136万円を超えても159万円以下なら、特定親族特別控除によって同額の所得控除が認められます。159万円を超えると控除額は段階的に減り、197万円を超えると原則として対象外になります。
この制度の要点は、年収が基準を少し超えただけで親の控除が急に消えるという不利益を和らげることです。アルバイトのシフトを調整するときは、136万円だけで判断せず、159万円と197万円も併せて確認しましょう。
【親の税金への影響】63万円の控除は63万円の節税ではない
「特定扶養親族の控除額は63万円」と聞くと、親の税金が63万円安くなるように感じる可能性があります。しかし、63万円は税金そのものから差し引く金額ではなく、所得税の計算に使う課税所得から差し引く所得控除額です。
実際の節税額は、親の課税所得や適用される税率などによって変わります。例えば、所得税の限界税率が5%なら、63万円の所得控除による所得税本体の軽減額は単純計算で約3万1,500円です。税率が10%なら約6万3,000円、20%なら約12万6,000円となります。復興特別所得税などは別途考慮が必要です。
一方、住民税は所得税と同じ仕組みではありません。控除額や所得要件、適用年度が異なる場合があるため、所得税で63万円の控除が認められたからといって、住民税でも同じ金額がそのまま控除されるとは限りません。
また、年収136万円を超えて159万円以下となった場合、親が受ける控除の名称は扶養控除から特定親族特別控除に変わります。控除額が同じでも、適用される制度は異なります。親の税負担を正確に見積もるには、大学生本人の年収だけでなく、親の所得税率や住民税の条件も確認する必要があります。
なお、特定親族特別控除は、19歳以上23歳未満で生計を一にする親族などが対象です。年齢は原則としてその年の12月31日時点で判定されます。大学に在籍しているという事実だけで自動的に適用される制度ではありません。
【社会保険の扶養】130万円の壁はどうなった?19歳〜22歳は150万円未満が基準
税金の扶養と並んで確認したいのが、健康保険などの社会保険における扶養です。こちらは税制とは別の制度であり、年収の基準も一致しません。
日本年金機構は、2025年10月1日以降、19歳以上23歳未満の被扶養者について、年間収入要件を従来の130万円未満から150万円未満へ引き上げました。この変更は、被保険者の配偶者を除く対象者に適用されます。大学生の子どもが親の健康保険の扶養に入るケースでは、年齢要件を満たす場合、原則として150万円未満が基準です。
ただし、150万円未満であれば必ず扶養に入れるという意味ではありません。扶養する親の収入との関係や、同居・別居に応じた生計維持の要件なども確認されます。19歳未満や23歳以上の子どもについては、原則として年間収入130万円未満の基準が適用されます。
加えて、親の健康保険の扶養に入れるかどうかと、アルバイト先で自分自身が社会保険に加入するかどうかも別問題です。厚生労働省によると、短時間労働者の社会保険適用では、週の所定労働時間や勤務先の企業規模などの要件が関係します。2026年10月には、短時間労働者の加入要件だった月額8万8,000円の賃金要件が撤廃されました。
一般的な昼間の大学生は短時間労働者向けの適用拡大では原則として学生除外の対象ですが、フルタイムの労働者の所定労働時間・日数の4分の3以上働く場合や、休学中・定時制・通信制など一定のケースでは加入対象となることがあります。
2026年に確認したいのは、税金の136万円・197万円、健康保険の150万円、勤務先での社会保険加入条件を混同しないことです。年収が税金の扶養基準内でも、働き方によっては社会保険の扱いが変わる可能性があります。
【勤労学生控除と178万円の壁】大学生本人の所得税はどうなる?
大学生本人の税負担を考える際には、「勤労学生控除」と「所得税の課税最低限178万円」も押さえておきたい制度です。どちらも本人の税金に関係しますが、親の扶養控除とは役割が違います。
国税庁の「No.1175 勤労学生控除」によると、対象となる学生は、要件を満たせば本人の所得から27万円の所得控除を受けられます。2026年分の改正後は、勤労による所得があり、勤労に基づく所得以外の所得が10万円以下などの条件に加え、合計所得金額89万円以下であることが所得要件となります。給与収入だけなら163万円以下に相当します。
一方、国税庁が公表した2026年度税制改正の内容では、給与所得控除の最低保障額は74万円、所得税の基礎控除は一定の所得帯で104万円となります。そのため、給与収入だけでほかに所得がない人は、年収178万円以下であれば所得税がかからない仕組みです。この178万円は2026年分から適用される本人の所得税に関する基準であり、親の扶養控除の基準ではありません。
ここで注意したいのは、勤労学生控除の所得要件と、所得税がかからない年収の基準は同じではないことです。勤労学生控除を受けられる年収の上限が163万円だからといって、163万円を超えたら直ちに所得税が発生するわけではありません。また、勤労学生控除を受ければ非課税の上限が178万円から205万円に上がる、という理解も正しくありません。
加えて、本人の所得税がゼロでも、住民税や社会保険料まで必ずゼロになるとは限りません。本人の税金、親の税金、社会保険の加入条件は、それぞれ独立して確認する必要があります。
【年末調整で確認】特定親族特別控除申告書は誰が提出する?
親が会社員で年末調整を受けている場合、特定親族特別控除を適用するためには、勤務先に所定の申告書を提出する必要があります。国税庁は、2026年分の年末調整に関係する申告書について、基礎控除や配偶者控除等、特定親族特別控除などをまとめた様式を案内しています。
実際の手続きでは、大学生本人がアルバイト先から受け取る給与明細や源泉徴収票などをもとに、親がその年の給与収入を確認しておくとスムーズです。複数のアルバイト先で働いている場合は、それぞれの給与収入を合算して判断します。給与以外の所得がある場合は、給与収入だけで判定できないことにも注意してください。
申告書の提出時には、子どもの年齢、生計を一にしているか、合計所得金額が要件に該当するかなどを確認します。特定親族特別控除は、子どもが親の扶養控除の対象から外れた場合でも、一定の条件下で親の所得控除を維持する制度です。年収の見込みが変わったときは、親子で情報を共有し、勤務先の年末調整担当者に確認しましょう。
自営業の親など、年末調整ではなく確定申告を行う場合は、申告時に適用要件を確認する必要があります。控除を受けられるかどうかは、家族の状況や所得の種類によって異なるため、国税庁の案内や税務署への相談を活用するのが確実です。
【プロの結論】大学生の年収は「一つの壁」では判断できない
2026年の大学生の扶養控除を判断するうえで、最も避けたいのは「年収がいくらなら絶対に大丈夫」と単一の数字だけで考えることです。税金と社会保険では制度の目的も判定基準も異なり、同じ年収でも家計への影響は変わります。
親の所得税の控除をできるだけ維持したいなら、まず給与収入136万円以下を一つの目安にします。136万円を超えても、159万円以下なら特定親族特別控除63万円の対象になり、159万円を超えた後も197万円以下までは控除が段階的に残ります。
一方、社会保険の扶養を維持したい場合は、19歳〜22歳の対象者について原則150万円未満という基準と、扶養認定のほかの要件を確認する必要があります。本人の所得税については178万円の課税最低限が関係しますが、これは親の扶養控除や社会保険の扶養基準を置き換えるものではありません。
アルバイトの収入を増やすか迷ったときは、親の税負担だけでなく、本人の税金、社会保険料、勤務時間や学業への影響をまとめて考えることが大切です。収入を増やした場合の手取り額まで試算し、家計全体で判断することが、年収の壁をめぐる失敗を防ぐ近道です。
【大学生扶養控除】に関するよくある質問(FAQ)
Q1:2026年は大学生の年収が136万円を超えると、親の扶養から外れますか?
A1:所得税の扶養控除の対象からは外れますが、19歳以上23歳未満などの要件を満たせば、特定親族特別控除の対象になる可能性があります。給与収入159万円以下なら控除額は63万円で、159万円を超えても197万円以下までは段階的に控除が残ります。
Q2:年収150万円なら、親の社会保険の扶養に入れますか?
A2:19歳以上23歳未満の対象者は、原則として年間収入150万円未満が基準です。150万円ちょうどは「150万円未満」に含まれません。また、親の収入との関係など、ほかの扶養認定要件も満たす必要があります。
Q3:年収178万円まで所得税がかからないなら、親の扶養も178万円まで大丈夫ですか?
A3:いいえ。178万円は、給与収入だけでほかに所得がない人の本人の所得税に関する基準です。親の扶養控除の所得要件は別に判定され、19歳以上23歳未満の子どもには特定親族特別控除が適用される場合があります。社会保険の扶養基準も別制度です。
2026年分の所得税では、大学生の扶養控除を考える際に、136万円・159万円・197万円という三つの年収基準が重要です。給与収入136万円以下なら、19歳以上23歳未満の要件を満たす子どもは特定扶養親族として63万円の所得控除の対象になります。136万円を超えても159万円以下なら、特定親族特別控除63万円が維持され、197万円以下までは控除が段階的に適用されます。
ただし、社会保険の扶養は19歳〜22歳の対象者で原則150万円未満、本人の所得税は一定の条件で178万円が非課税の目安となるなど、それぞれ異なる基準があります。2026年の改正は原則12月1日施行で2026年分の所得税に適用されるため、年末調整の手続きにも注意が必要です。
年収の壁を一つの数字だけで判断せず、親の税金、本人の税金、社会保険の三つを分けて確認しましょう。国税庁の「No.1180 扶養控除」「No.1177 特定親族特別控除」「No.1175 勤労学生控除」、日本年金機構の被扶養者認定に関する案内を確認し、必要に応じて勤務先や税務署に相談することが、2026年の制度変更に対応する確実な方法です。